Como entender reportagens sobre resultados de empresas: DRE, EBITDA, fluxo de caixa e guidance explicados com exemplos práticos
Se você já abriu um release de resultados e sentiu que estava diante de um idioma paralelo, respire: este guia prático em 2026 traduz DRE, EBITDA, fluxo de caixa e guidance para a sua rotina, com analogias simples e exemplos diretos. O objetivo é que você leia reportagens sobre resultados de empresas com segurança, identifique o que importa e evite armadilhas comuns. Sem juridiquês, sem terrorismo de mercado. Vamos aos fatos e ao que realmente afeta suas decisões.
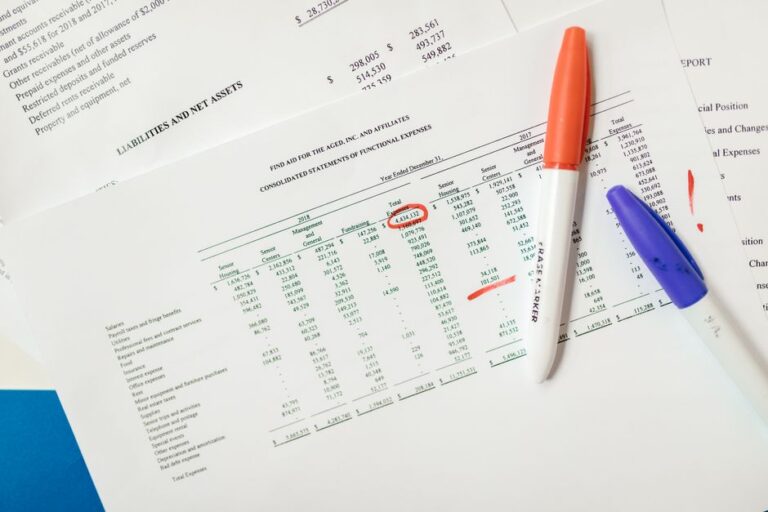
A DRE é a foto do desempenho em um período. Ela começa na Receita, subtrai custos e despesas e chega ao Lucro Líquido. Pense nela como o placar do jogo: mostra quem marcou, quem tomou gol e se o time terminou no azul.
A Receita Líquida é o que entrou depois de impostos e devoluções. O Custo dos Produtos Vendidos (ou serviços) é o que a empresa gastou para produzir ou entregar. A diferença é a Margem Bruta, que revela eficiência básica do negócio.
Exemplo prático: imagine uma fabricante que vendeu 100 e gastou 60 para produzir. A margem bruta é 40%. Se no trimestre seguinte a receita ficar estável em 100 e o custo subir para 70, a margem cai para 30%. Algo encareceu a operação (matéria-prima, logística). Esse é um sinal para investigar nas notas do relatório.
Depois vêm Despesas com Vendas, Gerais e Administrativas e, às vezes, outras despesas/receitas operacionais. O resultado é o Lucro Operacional (ou EBIT). Aqui aparece a mão do gestor: políticas comerciais, eficiência administrativa e disciplina de custos.
Se a margem bruta está firme, mas o lucro operacional derreteu, pode haver aumento de despesas comerciais, marketing fora de hora ou provisões. É a hora de ler o parágrafo “o que aconteceu no trimestre” no release, não só a tabela.
O Resultado Financeiro capta juros de dívidas e receitas de aplicações. Em períodos de juros altos, o financeiro pode engolir o lucro operacional. Impostos fecham a conta e levam ao Lucro Líquido. Lembre-se: lucro líquido é sensível a itens não recorrentes (venda de ativos, contingências).
Imagine que a empresa reportou lucro líquido recorde por causa da venda de um terreno. Ótimo para o caixa, mas não repete todo trimestre. Anote e ajuste mentalmente para entender a “música” recorrente do negócio.
Dica de ouro: analise margens em sequência lógica: bruta → operacional → líquida. Se o problema começa na margem bruta, é produto/custo. Se aparece no operacional, é gestão. Se só no líquido, olhe financeiro e itens não recorrentes.
O EBITDA mede o resultado operacional antes de juros, impostos, depreciação e amortização. É popular porque tenta isolar a “geração de resultado” do core do negócio, sem efeitos contábeis e de capital.
Funciona bem para comparar eficiência operacional entre empresas do mesmo setor, especialmente em negócios intensivos em ativos antigos já depreciados. Também ajuda a ver a tendência ao longo do tempo sem ruído de eventos contábeis.
Exemplo: duas empresas de serviços com estruturas semelhantes. Uma cresce EBITDA e margem EBITDA trimestre após trimestre, a outra estagna. Mesmo sem olhar lucro líquido, dá para inferir quem está ganhando produtividade.
Relatórios costumam apresentar “EBITDA ajustado”, excluindo supostos itens não recorrentes. Até aqui, tudo bem. O problema é quando as exclusões se tornam recorrentes: “reestruturação”, “consultoria”, “litígios”, todo trimestre. Se virou rotina, não é mais exceção.
Outra cautela: regras contábeis de arrendamento e capitalização podem mudar a percepção do aluguel e de custos no EBITDA. O número sozinho pode parecer mais forte que a realidade do desembolso.
Aprendizado prático: sempre leia a ponte de ajustes do EBITDA ajustado. Se o que é “não recorrente” aparece todo período, o ajuste está maquiando a operação.
Imagine um varejista que reporta alta de 15% no EBITDA ajustado, mas o fluxo de caixa operacional está negativo e a dívida líquida subiu. Pode haver pressão de capital de giro (estoques altos, prazos a clientes) ou ajustes agressivos. O EBITDA pode estar “bonito”, mas o caixa conta outra história.
O Fluxo de Caixa mostra entradas e saídas reais de dinheiro. Ele se divide em operacional (dia a dia do negócio), investimento (capex, aquisições) e financiamento (dívidas, dividendos).
O Fluxo Operacional deveria ser positivo e sustentável em negócios maduros. O Fluxo de Investimento negativo é normal quando a empresa cresce e investe. O Fluxo de Financiamento mostra como ela equilibra a conta: toma dívida, paga juros, recompra ações, distribui dividendos.
Quadro saudável: operacional positivo, investimento negativo por expansão, financiamento neutro ou levemente negativo por amortização de dívidas. Quadro de atenção: operacional negativo crônico, compensado por dívida nova.
Capital de giro são estoques, contas a receber e a pagar. Pequenos movimentos aqui mudam tudo. Se a empresa vende mais a prazo, o lucro aparece na DRE, mas o caixa ainda não entrou. Se o estoque encalha, o caixa sai agora, a perda aparece depois via provisão ou margem pressionada.
Exemplo: uma indústria empurra vendas com prazo maior para bater meta. A DRE sorri; o fluxo operacional chora. Na linha “variação de contas a receber”, você verá a explicação.
Atenção a este detalhe: olhe a conciliação do lucro líquido → caixa operacional. Ela revela onde o resultado virou (ou não virou) dinheiro. É o antídoto para manchetes otimistas demais.
Imagine lucro líquido de 50, depreciação de 20, variação de estoques de -30 e aumento de contas a receber de -25. O caixa operacional fica perto de 15. Ou seja, o trimestre foi de lucro contábil, mas com capital de giro consumindo caixa. Investidor paciente? Talvez. Desavisado? Perigo.
Guidance é o mapa que a gestão oferece para o ano: faixas de crescimento, margens, capex. Não é garantia, é bússola. O valor está nas premissas e na consistência com o histórico.
Guidances responsáveis trazem faixas (ex.: margem entre X e Y), indicam premissas macro (juros, câmbio, demanda) e destacam o que é material para o resultado. Quanto mais claro o “depende de”, melhor para você avaliar riscos.
Revisões acontecem. O ponto é a transparência: o que mudou, quando a empresa percebeu e como está corrigindo a rota. Se revisões viram rotina, o problema pode ser planejamento fraco ou execução falha.
Direto ao ponto: guidance bom educa. Guidance ruim entretém. Prefira o primeiro.
Para transformar números em entendimento prático, use um roteiro. A ideia é ganhar velocidade sem perder precisão. Eu mesma, lá no início de carreira, aprendi do jeito amargo que correr para publicar sem amarrar as pontas custa caro; desde então, prefiro ser a segunda, mas certa.
Empresa Alfa reporta receita estável, margem bruta de 36% para 32% e despesas operacionais controladas. Resultado: lucro operacional menor. Hipótese: custo de insumo subiu, repasse de preço atrasou.
EBITDA ajustado cresce 8%, puxado por “exclusão de despesas de reestruturação”. Esses ajustes se repetem há quatro trimestres. Sinal amarelo: reestruturação virou rotina?
Fluxo operacional negativo por aumento de estoques e recebíveis. Guidance mantém margem estável para 2026, com premissa de normalização de custos no segundo semestre. Conclusão possível: tese depende de capital de giro voltar ao lugar e de repasse de preço acontecer. A narrativa só fecha se os próximos trimestres confirmarem.
O resumo da ópera é: resultados sólidos andam juntos: margem consistente, caixa saudável e guidance crível. Quando apenas um brilha, duvide e aprofunde.
Depende do que você quer entender. Para eficiência operacional, olhe EBITDA e margens. Para solvência e dividendos, o fluxo de caixa manda. Para valuation e impostos, o lucro líquido importa. O ideal é combinar os três.
Verifique a nota explicativa e a repetição ao longo dos trimestres. Evento único, com causa e efeito claros, tende a ser não recorrente. Se aparece sempre com nomes diferentes, trate como custo estrutural.
Não necessariamente. O crucial é a transparência na revisão e a coerência das explicações. Uma gestão que erra premissas, mas corrige rápido e mostra dados, pode ser mais confiável que quem promete e some.
Não. Em expansão, o fluxo de investimento puxa o caixa para baixo de forma saudável. O sinal de alerta é fluxo operacional negativo persistente sem justificativa clara.
Não é recomendável. Estruturas de custo e modelos de negócio variam muito. Compare pares do mesmo setor e, preferencialmente, com porte semelhante.
Se este guia te ajudou a decifrar reportagens de resultados, aplique o checklist no próximo balanço que aparecer no seu feed e conte nos comentários o que descobriu. Quer continuar no ritmo? Explore mais materiais práticos em appdenoticia.com e salve este artigo para consultar nas próximas divulgações de 2026.